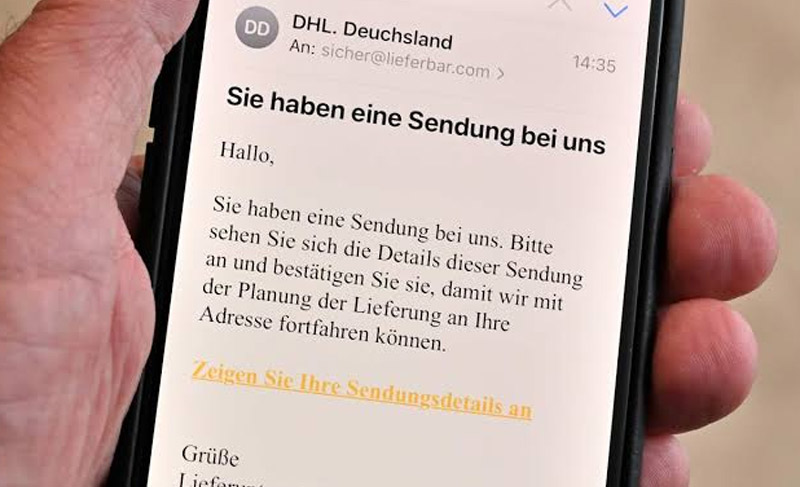
Geschäfts-E-Mail-Betrug, auch als Business Email Compromise (BEC) bezeichnet, betrifft Unternehmen jeder Größe. Dabei geben sich Betrüger beispielsweise als Geschäftsführer, Geschäftspartner oder Lieferanten aus, um Mitarbeitende zu einer Überweisung auf ein fremdes Konto zu bewegen.
Häufig werden dafür gefälschte E-Mail-Adressen, manipulierte Nachrichten oder zuvor ausgespähte Geschäftskorrespondenzen verwendet. Besonders kritisch sind vermeintlich dringende Zahlungsanweisungen und kurzfristige Änderungen von Bankverbindungen.
In diesem beispielhaften Fall erhielt ein Unternehmen eine E-Mail, die scheinbar von einem langjährigen Geschäftspartner stammte. Darin wurde mitgeteilt, dass sich die Bankverbindung für eine ausstehende Rechnung geändert habe.
Die Nachricht wirkte auf den ersten Blick plausibel und enthielt Angaben zu einer bestehenden Geschäftsbeziehung sowie eine neue Kontoverbindung. Die Zahlung wurde entsprechend der übermittelten Anweisung veranlasst.
Erst später ergaben sich Zweifel an der Echtheit der Nachricht. Bei einer direkten Rückfrage über einen bereits bekannten Kommunikationsweg bestätigte der tatsächliche Geschäftspartner, dass er keine Änderung seiner Bankverbindung mitgeteilt hatte.
Zunächst wurden die betreffenden E-Mails und die dazugehörigen Kommunikationsdaten gesichert. Dabei war es wichtig, nicht nur den sichtbaren Absendernamen, sondern auch die tatsächlichen technischen Informationen der Nachrichten zu berücksichtigen.
Die gesicherten Informationen wurden miteinander verglichen, um mögliche Abweichungen zwischen der verdächtigen Nachricht und der bisherigen Geschäftskorrespondenz festzustellen.
Im nächsten Schritt wurden die übermittelten Zahlungsinformationen mit den zuvor verwendeten Bankverbindungen verglichen. Besonderes Augenmerk lag auf dem Zeitpunkt der Änderung, den angegebenen Empfängerdaten und dem Zusammenhang zwischen der E-Mail und der tatsächlich ausgeführten Überweisung.
Dabei wurden insbesondere folgende Unterlagen berücksichtigt:
Durch die Gegenüberstellung dieser Informationen ließ sich nachvollziehen, an welcher Stelle die Zahlungsanweisung von den bisherigen Geschäftsabläufen abwich.
Ein wichtiger Bestandteil der Prüfung war die Frage, über welche Kommunikationskanäle die Zahlungsänderung übermittelt und intern bestätigt worden war.
Dazu wurden E-Mail-Verläufe, telefonische Rückfragen und gegebenenfalls weitere Nachrichten miteinander verglichen. Ziel war es, festzustellen, ob die vermeintliche Zahlungsanweisung über einen unabhängigen und bereits bekannten Kontaktweg überprüft worden war.
Gerade bei dringenden Zahlungsaufforderungen kann eine zusätzliche Bestätigung über eine bekannte Telefonnummer oder einen bereits etablierten Kommunikationskanal helfen, betrügerische Änderungen frühzeitig zu erkennen.
Die gesicherten E-Mails, Rechnungen, Kontodaten und Zahlungsbelege wurden chronologisch geordnet. Dadurch entstand eine Übersicht, die den Eingang der verdächtigen Nachricht, die Änderung der Zahlungsinformationen und die anschließende Überweisung miteinander verknüpfte.
Diese strukturierte Dokumentation kann für die interne Aufarbeitung des Vorfalls sowie für die Kommunikation mit der Bank, dem betroffenen Geschäftspartner oder den zuständigen Behörden hilfreich sein.
Unternehmen sollten Änderungen von Bankverbindungen grundsätzlich über einen unabhängigen, bereits bekannten Kommunikationsweg bestätigen lassen. Eine Telefonnummer aus einer verdächtigen E-Mail sollte dafür nicht ungeprüft verwendet werden.
Zusätzlich empfiehlt es sich, klare interne Freigabeprozesse für Überweisungen einzurichten. Bei ungewöhnlich hohen Beträgen, kurzfristigen Zahlungsänderungen oder besonders dringenden Anweisungen sollte eine zusätzliche Prüfung erfolgen.
Mitarbeitende sollten außerdem für typische Betrugsmerkmale sensibilisiert werden. Dazu gehören ähnlich aussehende E-Mail-Domains, ungewöhnliche Absenderadressen und unerwartete Aufforderungen zur Änderung von Zahlungsdaten.
Die Cyber Legal Rights Alliance (CLRA) unterstützt Betroffene bei der strukturierten Aufarbeitung von Geschäfts-E-Mail-Betrug und anderen Formen des Online-Betrugs.
Im Rahmen einer Fallprüfung können unter anderem verdächtige E-Mail-Kommunikation, Zahlungsanweisungen, Rechnungsunterlagen und Transaktionsinformationen gesichtet und geordnet werden. Ziel ist es, den bekannten Sachverhalt nachvollziehbar aufzubereiten und mögliche nächste Schritte einzuordnen.
Welche weiteren Möglichkeiten bestehen, hängt von den Umständen des jeweiligen Vorfalls und den verfügbaren Nachweisen ab. Eine Rückholung bereits überwiesener Gelder kann nicht garantiert werden.
Wenn Ihr Unternehmen von einer verdächtigen Zahlungsanweisung oder einer manipulierten geschäftlichen E-Mail betroffen ist, können Sie CLRA kontaktieren und den Sachverhalt zur ersten Einschätzung schildern.
Hinweis: Bei diesem Beitrag handelt es sich um ein beispielhaftes Fallszenario zu Informationszwecken. Er stellt keinen Nachweis eines tatsächlich abgeschlossenen Kundenfalls und keine Garantie für bestimmte Ergebnisse dar. Die Inhalte ersetzen keine individuelle Rechts- oder Finanzberatung.
Schildern Sie uns Ihren Fall. Wir helfen Ihnen, mögliche nächste Schritte zu verstehen.
Fallprüfung anfragen